


10月15日,沪指、创指大幅低开后震荡下探,上证指数收跌1.59%报3707.48点,创业板指跌2.92%报2783.17点,科创综指跌2.76%,深证成指跌2.43%,科创50跌1.5%,万得全A跌2.28%,北证50跌3.44%,大市成交1.65万亿元美原油外盘配资,比上日有所放量。
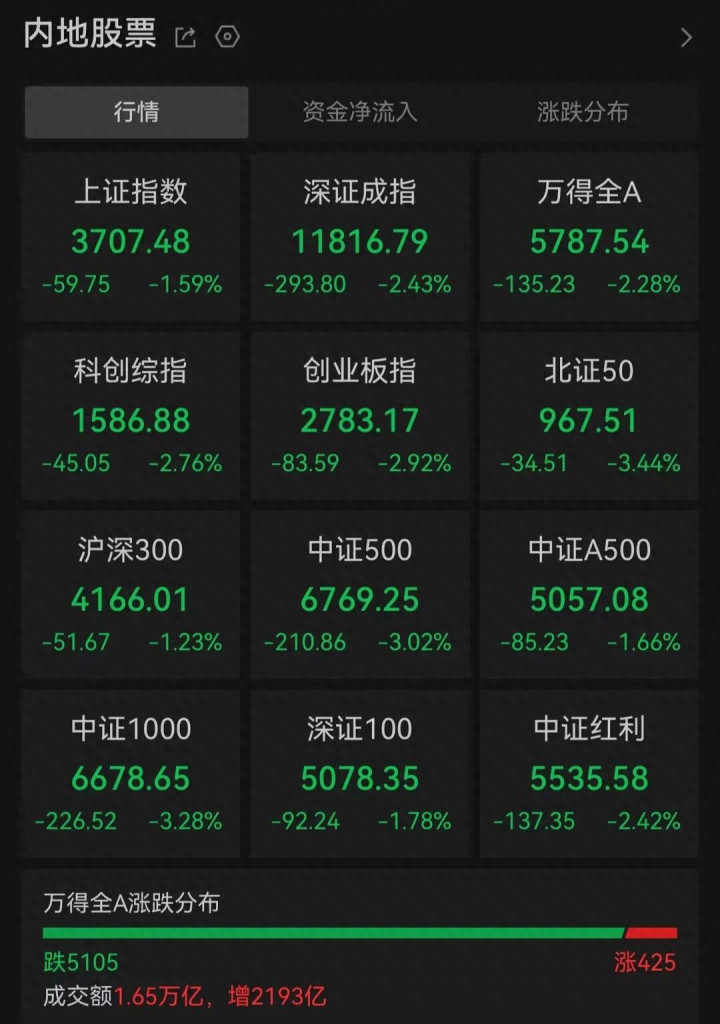
今天全球风险资产同步下挫,韩国市场跌幅领先触发熔断,存储双雄重挫。A股持续创调整新低,尾盘资金流入宽基ETF等,跌幅有所收回。
01
市场为何调整?
1️⃣分母端流动性预期再度收紧。昨夜美国9月CPI全面超预期(同比+3.7% vs 预期3.6%,核心CPI同比+2.6% vs 预期2.5%),10月美联储加息概率从22%升至50%,12月加息概率一度冲上95%以上,无风险利率抬升直接压制高久期资产。
2️⃣分子端AI产业持续迎来扰动。隔夜CoreWeave暴跌15%+,其无担保债券收益率飙至约15%(属于垃圾债"濒临困境"级定价),市场担忧AI基础设施"借高价债建数据中心"的回报能否兑现,此外,Anthropic三季度营收增速环比放缓至约46%,AI硬件上游最拥挤的交易出现松动。
3️⃣更深层次,全球科技股在加速均值回归。上半年韩股KOSPI涨幅一度翻倍,三星电子+179%、SK海力士+307%,目前加速回落,外资持续撤离。A股方面,科技股上半年也积累了较多风险,估值与拥挤度风险持续释放,7月份两融资金降速最快,而当前,面临市场巨大波动,部分低风险承受能力资金及绝对收益资金逐渐止损出局,新一轮抛压在快速出清。
02
后市怎么看?何时止跌?
AI产业分子端并未塌方,海外流动性已充分定价,由于资金层面的扰动,短期市场呈现超跌态势,阶段性至暗时刻不宜再度悲观。
1️⃣分子端并未实质性塌方。今天台积电发布业绩,9月营收5,118.6亿新台币、同比+54.6%,三季度营收1.49万亿新台币、同比约+50%创新高;三星电子3Q26单季营收约195万亿韩元、营业利润约10.74万亿韩元,落在分析师预期上沿,主要靠HBM与DRAM需求。TrendForce预计4Q26一般型DRAM合约价季增10%-15%、NAND合约价季增15%-20%。A股方面,沪电股份前三季度净利预告同比+101%-110%(54.5-57亿元)、Q3环比+50%-65%,景旺电子Q3归母净利9.12-10.89亿元、同比+205%-264%。此外,三季度以来半导体设备动订单进一步上修,AI产业基本面扩张仍然持续,只是过渡到分化阶段。
2️⃣流动性层面,全球流动性进一步超预期收紧需要AI景气的超预期,或者油价的继续攀升(尾部风险不作为基准预期),市场前期已经计入3-5次加息预期,短期看全球流动性最紧的时候正在过去。
3️⃣日历效应看,三季报业绩窗口,股价和EPS相关性较高。10月定价盈利基本面,业绩预期有望对板块形成支撑,11月进入业绩真空期,岁末年初主题投资有望再度活跃。此外,11月APEC和12月G20元首再次会晤的预期对Q4稳定中美关系和风险偏好形成支撑。
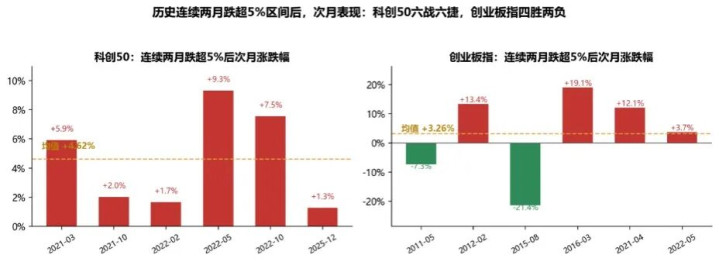
4️⃣阶段性超跌后博反弹的胜率在快速提升。以科创50、创业板指为例,当前跌幅历史数据统计次月正收益概率较高,科创50 9月下跌9.17%(基日来月度跌幅第10),10月至今再跌 11.14%(历史第8),两月累计-19.29%。历史上"连续两月跌超 5%"共出现6次,次月全部实现反弹,平均反弹幅度+4.62%。创业板指9月下跌8.82%,10月至今跌11.23%,累计-19.06%。历史上"连续两月跌超5%"共出现6次,次月4次反弹、反弹月份平均涨幅+12.05%。
 美原油外盘配资
文章为作者独立观点,不代表证券配资利率_证券配资工具_证券交易系统观点
- 上一篇:杠杆证券平台 工业软件升维,中望CAD+AI正在重新定义工程设计
- 下一篇:没有了
相关文章


